

Kredīts dzīvokļa remontam – kam pievērst uzmanību
Dzīvokļa remonts var būt gan praktiska nepieciešamība, gan iespēja padarīt mājokli ērtāku un piemērotāku savam dzīvesveidam. Vienā gadījumā nepieciešams nomainīt nolietotu grīdas segumu vai santehniku, citā – atjaunot virtuvi, izveidot ērtāku darba vietu vai veikt citus uzlabojumus.
Remonta ieceres un to izmaksas var būt ļoti atšķirīgas, tāpēc viens no svarīgākajiem sagatavošanās posmiem ir pārdomāts budžets. Ja remonta īstenošanai nepieciešams papildu finansējums, viena no iespējām var būt nebanku kreditētāju naudas aizdevums. Pirms tā noformēšanas svarīgi saprast, kādus darbus vēlies paveikt, cik tie izmaksās un kāds finansējuma apjoms būs nepieciešams.
Kādiem uzlabojumiem var saņemt finansējums?
Remonts ne vienmēr nozīmē pilnīgu dzīvokļa pārbūvi. Papildu līdzekļi var būt nepieciešami arī vienas telpas atjaunošanai vai konkrētas problēmas novēršanai.
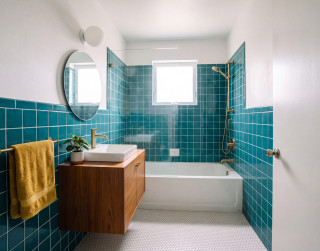
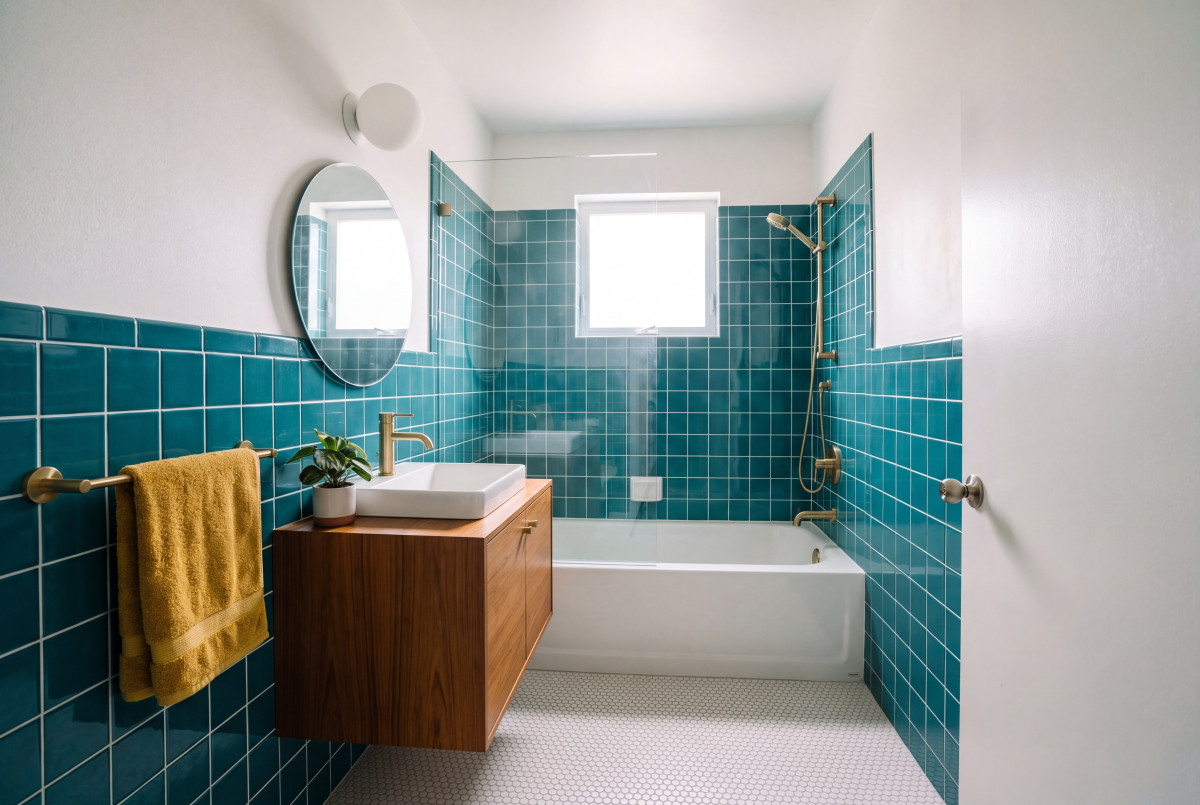
Piemēram, remonta kredīts var tikt izmantots vannas istabas vai virtuves remontam, grīdas seguma un durvju nomaiņai, elektroinstalācijas vai santehnikas atjaunošanai, sienu apdarei, jaunu mēbeļu iegādei vai citiem mājokļa uzlabojumiem. Pirms darbu sākšanas vērts noteikt, kuri uzlabojumi ir nepieciešami vispirms. Tehniski svarīgus remontdarbus, piemēram, bojātas elektroinstalācijas vai santehnikas nomaiņu, parasti būs grūtāk atlikt nekā dekoratīvus interjera uzlabojumus.
Nosaki remonta budžetu pirms darbu sākšanas
Precīzāks budžets palīdz saprast ne tikai gaidāmās remonta izmaksas, bet arī to, cik daudz papildu finansējuma patiesībā nepieciešams.
Tāmē vēlams iekļaut ne tikai lielākos pirkumus, piemēram, grīdas segumu, santehniku vai mēbeles. Izmaksas var veidot arī meistaru darbs, materiālu piegāde, demontāža, būvgružu izvešana un citi ar remontu saistītie pakalpojumi. Vērts paredzēt arī nelielu rezervi neplānotiem izdevumiem. Remonta gaitā var atklāties bojājumi vai nepieciešami papildu darbi, kurus pirms projekta sākšanas nebija iespējams paredzēt.
Aizdevums dzīvokļa remontam – cik lielu summu aizņemties?
Ja daļu remonta iespējams finansēt no uzkrājumiem, kredīts remontam var būt nepieciešams tikai atlikušās summas segšanai. Piemēram, ja plānotais remonts izmaksā 4000€ un 1500€ iespējams segt no saviem līdzekļiem, papildu finansējuma nepieciešamība var būt 2500€.
Šāda pieeja palīdz aizdevuma summu sasaistīt ar reālajām projekta izmaksām, nevis maksimāli pieejamo kredīta apmēru. Vienlaikus jāņem vērā, ka aizdevuma summa nav vienīgās izmaksas.
Remontēt visu uzreiz vai sadalīt darbus posmos?
Ja plānots apjomīgāks remonts, ir vērts apsvērt, vai visi darbi patiešām jāpaveic vienlaikus. Atsevišķos gadījumos projektu iespējams sadalīt vairākos posmos, vispirms veicot svarīgākos darbus un pārējos uzlabojumus īstenojot pakāpeniski.
Piemēram, vispirms vari atjaunot elektroinstalāciju, santehniku vai vannas istabu, bet mēbeļu un dekoratīvo elementu nomaiņu ieplānot vēlāk. Tas var samazināt vienā reizē nepieciešamo finansējuma apjomu un daļu nākamo izdevumu ļaut segt no uzkrājumiem vai regulārajiem ienākumiem.
Savukārt situācijās, kad remontdarbi ir savstarpēji saistīti, to sadalīšana posmos ne vienmēr būs praktiska. Tāpēc piemērotākais risinājums ir atkarīgs gan no darbu veida, gan pieejamā budžeta.
Ja remonta īstenošanai nepieciešams aizdevums, izvēlies finansējuma apjomu, kas atbilst konkrētajam darbu plānam, un pirms līguma noslēgšanas izvērtē tā kopējās izmaksas un ietekmi uz savu budžetu. Labi izplānots remonts sākas ar skaidrām prioritātēm un reālistisku tāmi – finansējums ir instruments, kas var palīdzēt šo plānu īstenot.
Brīdinām! Aizņemšanās maksā naudu.