

Remonts mājās: kā plānot izmaksas un pasargāt īpašumu
Mājas remonts parasti sākas ar vienkāršu ieceri – kaut ko atjaunot, uzlabot vai padarīt ērtāku. Taču, tiklīdz tiek sastādīts darbu saraksts, kļūst skaidrs, ka kvalitatīvs remonts prasa ne tikai laiku un piemērotus materiālus, bet arī pārdomātu finanšu plānu. Neatkarīgi no tā, vai paredzēts atsvaidzināt vienu istabu, atjaunot vannasistabu, nomainīt apkures sistēmu vai veikt plašāku renovāciju, pirms darbu sākšanas svarīgi saprast kopējās izmaksas. Tās veido ne tikai materiāli un meistaru darbs, bet arī piegāde, instrumenti, būvgruži un citi ar projektu saistīti izdevumi. Turklāt vecākos mājokļos remontdarbu laikā var atklāties iepriekš nepamanītas problēmas, tādēļ budžetā ieteicams paredzēt arī finanšu rezervi.
Praktiski ir izveidot darbu sarakstu prioritārā secībā un atsevišķi aprēķināt katras ieceres izmaksas. Tas ļauj nošķirt darbus, kas jāveic nekavējoties, no tiem, kurus iespējams atlikt, kā arī palīdz saprast, cik lielu summu nepieciešams ieguldīt mājoklī kopumā. Plānojot budžetu, vēlams salīdzināt vairāku pakalpojumu sniedzēju piedāvājumus un savlaicīgi noskaidrot materiālu un darbu aptuvenās izmaksas. Tas palīdz izvairīties no neparedzētiem tēriņiem un situācijas, kad remonta gaitā pieejamie finanšu līdzekļi izrādās nepietiekami.
Ja remontam nepieciešams papildu finansējums, arī šis jautājums būtu jāizvērtē jau pirms darbu uzsākšanas. Atkarībā no projekta apjoma un mājsaimniecības finansiālajām iespējām var apsvērt dažādus finansēšanas risinājumus, izvērtējot ne tikai ikmēneša maksājumu, bet arī kopējās saistību izmaksas un atmaksas termiņu. Pārdomāta sagatavošanās ļauj remontu īstenot secīgi, kontrolēt izmaksas un savlaicīgi pielāgot darbu apjomu pieejamajam budžetam, vienlaikus nodrošinot, ka ieguldījums mājoklī ir ilgtermiņā pamatots.
Remonta budžets no tāmes līdz finansējumam
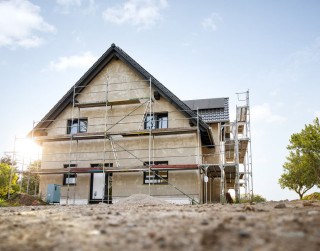
Ne vienmēr lielāka remonta veikšanai nepieciešamā summa ir pieejama no uzkrājumiem. Īpaši būtiski izdevumi var rasties, veicot jumta atjaunošanu, logu nomaiņu, apkures sistēmas pārbūvi, elektroinstalācijas atjaunošanu vai mājokļa energoefektivitātes uzlabošanu. Šādās situācijās viena no iespējām ir apsvērt - kredīts remontam. Pirms šāda risinājuma izvēles svarīgi precīzi saprast, kādiem darbiem finansējums nepieciešams un kā tas iekļausies mājsaimniecības kopējā budžetā. Jāizvērtē ne tikai plānotais ikmēneša maksājums, bet arī procentu likme, atmaksas termiņš, komisijas maksas, kopējā atmaksājamā summa un citi konkrētā piedāvājuma nosacījumi. Ja remonts tiek veikts pa posmiem, var būt lietderīgi vispirms noteikt prioritātes un finansēt tikai tos darbus, kuru veikšana konkrētajā brīdī ir nepieciešama. Šāda pieeja palīdz saglabāt lielāku kontroli pār izdevumiem un izvairīties no situācijas, kad remonta dēļ tiek uzņemtas lielākas saistības, nekā mājsaimniecības budžets ilgtermiņā spēj ērti segt. Pirms lēmuma pieņemšanas ieteicams salīdzināt vairākus finansēšanas risinājumus un rūpīgi iepazīties ar to nosacījumiem.
Atjaunots mājoklis arī ir jāpasargā
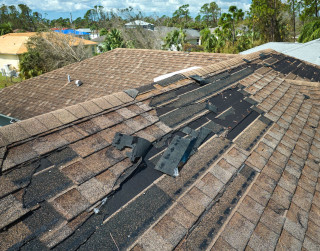
Remonta noslēgums nenozīmē, ka ar īpašuma finanšu plānošanu viss ir paveikts. Tieši pretēji – pēc būtiskiem uzlabojumiem ir vērts vēlreiz izvērtēt, kā mājoklis ir pasargāts no neparedzētiem notikumiem. Ūdens noplūde, ugunsgrēks, vētra vai citi bojājumi var radīt būtiskus izdevumus arī tad, ja īpašums tikko atjaunots. Tāpēc īpašuma apdrošināšana var būt viena no kopējās finanšu risku pārvaldības sastāvdaļām.
Izvērtējot apdrošināšanas iespējas, svarīgi iepazīties ar konkrētā piedāvājuma segumu, apdrošinātajiem riskiem, pašrisku, izņēmumiem un citiem līguma nosacījumiem. Privātmājas, dzīvokļa un tajā esošās mantas aizsardzības vajadzības var būt atšķirīgas, tādēļ risinājums jāvērtē atbilstoši konkrētajam īpašumam. Pēc plašākiem remontdarbiem var būt lietderīgi pārskatīt arī iepriekš izvēlēto apdrošināšanas risinājumu, lai pārliecinātos, ka tas joprojām atbilst aktuālajai situācijai.
Remonta plānošana kopā ar finansējuma un risku izvērtēšanu ļauj uz mājokļa uzlabošanu skatīties ilgtermiņā. Pirms izvēles veikšanas vērts salīdzināt pieejamos finansēšanas un apdrošināšanas variantus, rūpīgi izvērtējot to nosacījumus un atbilstību savām vajadzībām. Tādējādi remonts kļūst ne tikai par ieguldījumu mājokļa izskatā un ērtībās, bet arī par pārdomātu soli tā ilgtermiņa uzturēšanā.